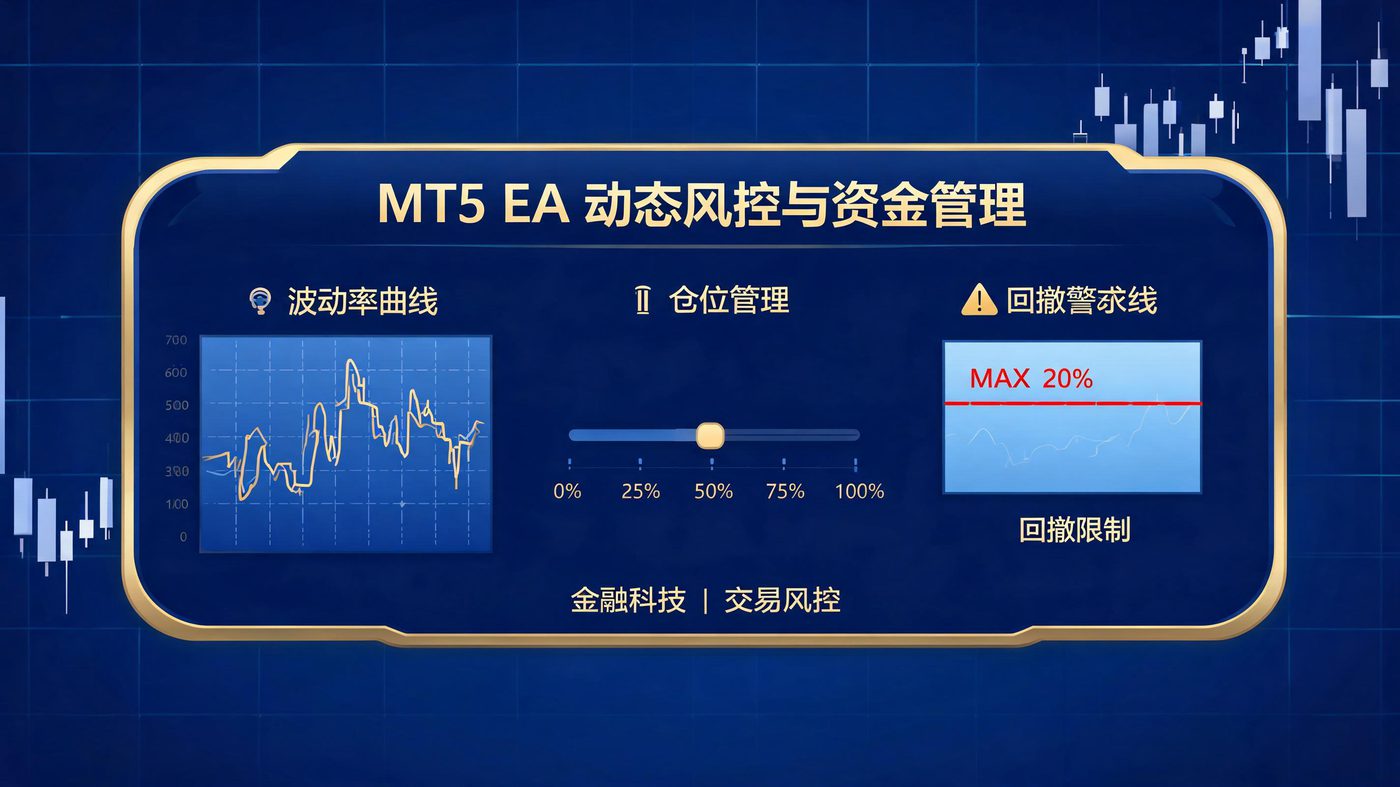
引言:为什么你的EA回测是神,实盘是坑?
先给你讲一个真实的故事。今年年初,一位做了两年EA交易的客户找到我们,带着一个回测报告过来——黄金M30网格策略,五年回测年化120%,最大回撤8%,夏普比率2.8,漂亮得像艺术品。他信心满满地投了5000美金实盘,结果呢?不到3个月,账户回撤超过40%,最后含泪砍掉。
他拿着回测报告问我:"为什么回测里稳得一批,实盘就亏成狗?是不是我的EA有Bug?"我翻了一遍他的代码,发现策略逻辑本身没什么大问题,真正的问题出在风控体系上——他用的是一套完全静态的、僵化的风控参数。固定30点止损、固定0.1手开仓、固定50%最大回撤……所有参数都是固定的,像一台没有避震系统的汽车,在平路上跑得好好的,一遇到颠簸就散架。
问题的根源很简单:市场是非线性的、动态变化的,但你的风控是线性的、静态的。你用一套固定的参数去应对千变万化的市场环境,就像用一把固定刻度的尺子去量所有形状的物体——大多数时候都是错的。2026年的市场和五年前已经完全不一样了,AI量化交易的普及让市场变得更加高效、波动更加剧烈,传统的静态风控模型正在加速失效。
这篇文章,我们就来系统地聊一聊如何构建一套动态风控与资金管理体系,让你的EA能够像生物一样适应环境变化,在不同波动率的市场中自动调整风险暴露,在极端行情下自动触发熔断保护。我们会从ATR波动率自适应仓位讲到凯利公式的实战变体,从MT5最新AI助手的辅助开发讲到账户级熔断机制的设计,最后再给你一份经过实盘验证的风控参数Checklist。
一、静态风控的黄昏:固定止损/止盈在2026年市场的局限性
1.1 固定点数止损为什么越来越不灵了?
很多人设置止损的方式非常简单粗暴:黄金就设30点止损,欧美就设20点止损,GBPUSD就设40点止损……问他为什么,答曰"经验值"。但你有没有想过,这个"经验值"是基于哪个时期的市场波动得出的?是2020年疫情期间的高波动时期,还是2023年美联储加息周期的震荡时期?答案往往是——说不清。
事实上,市场波动率本身就是在不断变化的。同一个品种,在不同时期的日内波动幅度可能相差3到5倍。以黄金为例,2025年下半年的日均波动大约在15-20美元/盎司,但到了2026年一季度,由于全球央行政策分化加剧和地缘冲突频发,日均波动扩大到30-40美元/盎司,翻了整整一倍。如果你还在用20美元的固定止损,放在2025年可能刚刚好,放在2026年就等于把止损设在了噪音区,随随便便一个日内回调就把你扫出去了。
固定点数止损的问题还不止于此。在低波动时期,30点的止损可能显得太宽了——本来你只需要承担15点的风险就能抓住一波行情,结果白白多承担了一倍的风险,导致盈亏比被稀释。而在高波动时期,30点又太窄了——行情正常的日内波动就能打掉你的止损,你本来想做趋势,结果被震荡洗了出去。固定止损的本质,是用一个固定的风险敞口去应对动态变化的市场环境,两头都不讨好。
1.2 市场微观结构变化对传统风控的冲击
2026年的外汇市场,微观结构已经发生了深刻的变化。AI量化交易的渗透率越来越高,大量算法交易程序在毫秒级速度上抢单、撤单、扫止损,导致市场的"毛刺"越来越多,假突破越来越频繁。传统的技术分析止损位(如前高前低、均线、布林带)反而成了AI算法狙击的目标。
举个例子,很多人喜欢把止损设在前低下方5个点的位置,认为这是"安全区"。但现在的AI算法早就摸清了这个规律——它们会精准地击穿前低几个点、扫掉一大批止损单,然后再迅速拉回来。这种"猎杀止损"(Stop Hunting)的行为在过去是大机构手动操作的,现在已经被AI自动化了,效率和精准度都提升了一个数量级。
更严重的问题是,很多EA开发者不仅止损是固定的,连开仓手数也是固定的。固定0.1手开仓,不管账户净值是1000美金还是10000美金,不管当前波动率是高是低。这就导致一个荒谬的结果:你的账户净值增长了,但你的风险暴露比例却在下降——1000美金时0.1手是10%的风险,10000美金时0.1手就只有1%的风险了。你的资金利用效率随着账户增长而不断下降,这显然不是最优的资金管理方式。
二、动态风控核心:基于市场波动率(ATR)的自适应仓位管理
2.1 ATR指标:波动率的"温度计"
要做动态风控,首先得有一个衡量市场波动率的工具。在所有波动率指标中,ATR(Average True Range,平均真实波幅)是最经典、也最实用的一个。它由技术分析大师威尔斯·威尔斯(Welles Wilder)于1978年提出,至今仍是交易界衡量波动率的黄金标准。
ATR的计算逻辑很简单:先计算每个周期的"真实波幅"(True Range),即以下三个值中的最大值——当日最高价减最低价的绝对值、当日最高价减前一日收盘价的绝对值、当日最低价减前一日收盘价的绝对值。然后对真实波幅取N周期的移动平均,就得到了ATR。常用的周期参数是14。
ATR的好处在于,它同时考虑了价格的日内波动和跳空缺口,比单纯用最高价减最低价更准确地反映了市场的真实波动幅度。而且ATR是一个绝对值指标(单位是价格),不是百分比指标,这让它在计算止损距离和仓位大小时非常方便——直接用ATR乘以一个倍数就能得到具体的止损点数。
2.2 ATR动态止损的实现逻辑
用ATR做动态止损,核心思想就一句话:止损距离 = ATR × 倍数。倍数的选择取决于你的策略类型和风险偏好。一般来说,趋势跟踪策略的倍数大一些(2-3倍ATR),因为要给行情足够的发展空间;震荡策略和剥头皮策略的倍数小一些(0.5-1.5倍ATR),因为持仓时间短,不需要太宽的止损。
举个具体的例子:假设EURUSD当前的14周期ATR是0.00080(即80个小点,8个大点)。如果你的策略用2倍ATR做止损,那么止损距离就是0.00160(16个大点)。如果当前ATR下降到0.00050(5个大点),止损距离就自动缩小到0.00100(10个大点)。反之,如果ATR上升到0.00120(12个大点),止损距离就自动扩大到0.00240(24个大点)。
这样一来,无论市场波动率怎么变,你的止损始终是"刚刚好"的——既不会太宽导致承担不必要的风险,也不会太窄导致被噪音轻易洗出。这就是动态风控最核心的价值。
//+------------------------------------------------------------------+
//|  ATR动态止损计算函数                                               |
//|  参数: symbol - 交易品种, atr_period - ATR周期, stop_multiplier - 止损倍数 |
//|  返回: 止损距离(单位: 价格)                                        |
//+------------------------------------------------------------------+
double CalculateATRStopLoss(string symbol, int atr_period, double stop_multiplier)
{
   // 获取ATR指标句柄
   int atr_handle = iATR(symbol, PERIOD_CURRENT, atr_period);
   if(atr_handle == INVALID_HANDLE)
   {
      Print("ATR指标句柄创建失败");
      return 0;
   }

   // 读取最新的ATR值
   double atr_buffer[];
   ArraySetAsSeries(atr_buffer, true);

   // 等待数据就绪(最多等待3次)
   int copied = 0;
   for(int i = 0; i < 3; i++)
   {
      copied = CopyBuffer(atr_handle, 0, 0, 1, atr_buffer);
      if(copied > 0) break;
      Sleep(100);
   }

   IndicatorRelease(atr_handle);

   if(copied <= 0)
   {
      Print("ATR数据读取失败");
      return 0;
   }

   // 止损距离 = ATR × 倍数
   double stop_loss_distance = atr_buffer[0] * stop_multiplier;

   return stop_loss_distance;
}
2.3 ATR动态仓位计算:让每笔交易的风险都一样
动态止损只是重要一步,更重要的是动态仓位管理——根据止损距离反推开仓手数,确保每笔交易承担的风险金额(或风险比例)是一致的。这才是专业资金管理的精髓。
逻辑是这样的:先确定你愿意为这笔交易承担多少风险(比如账户净值的1%),然后根据止损距离计算出每标准手在这个止损距离下会亏损多少钱,最后用"愿意承担的风险金额 ÷ 每手亏损金额"得到应该开多少手。
用公式表达就是:手数 = (账户净值 × 风险比例) ÷ (止损距离 / 每点价值)。这个公式看起来简单,但它是整个动态资金管理的基石。用这个方法,无论波动率怎么变,你每笔交易承担的风险比例始终是固定的——波动率高的时候,止损宽了,手数就自动变小;波动率低的时候,止损窄了,手数就自动变大。
//+------------------------------------------------------------------+
//|  ATR动态仓位计算函数                                               |
//|  参数: symbol - 品种, risk_percent - 风险比例(如0.01=1%),          |
//|       atr_period - ATR周期, stop_multiplier - 止损倍数             |
//|  返回: 建议开仓手数                                                |
//+------------------------------------------------------------------+
double CalculateATRLotSize(string symbol, double risk_percent,
                           int atr_period, double stop_multiplier)
{
   // 1. 获取账户净值
   double account_balance = AccountInfoDouble(ACCOUNT_BALANCE);
   double account_equity = AccountInfoDouble(ACCOUNT_EQUITY);
   // 用净值计算更保守(推荐),也可以用余额
   double capital = account_equity;

   // 2. 计算本次允许的最大风险金额
   double risk_amount = capital * risk_percent;

   // 3. 计算ATR止损距离(价格单位)
   double stop_distance = CalculateATRStopLoss(symbol, atr_period, stop_multiplier);
   if(stop_distance <= 0) return 0;

   // 4. 计算每手每点价值
   double point_value = SymbolInfoDouble(symbol, SYMBOL_TRADE_TICK_VALUE) /
                        SymbolInfoDouble(symbol, SYMBOL_TRADE_TICK_SIZE) *
                        SymbolInfoDouble(symbol, SYMBOL_POINT);
   // 简化版:直接用 SYMBOL_TRADE_TICK_VALUE / SYMBOL_TRADE_TICK_SIZE
   // 得到的是每1个最小价格单位变动对应的每手盈亏
   double per_point_per_lot = point_value;

   // 5. 计算每手在止损距离内的亏损金额
   double loss_per_lot = stop_distance / SymbolInfoDouble(symbol, SYMBOL_POINT)
                          * per_point_per_lot / 10.0;
   // 注意:5位小数品种,1个大点=10个point,需要根据品种调整

   // 更精确的写法(通用版):
   int digits = (int)SymbolInfoInteger(symbol, SYMBOL_DIGITS);
   double point_value_calc = SymbolInfoDouble(symbol, SYMBOL_TRADE_TICK_VALUE) /
                              SymbolInfoDouble(symbol, SYMBOL_TRADE_TICK_SIZE) *
                              SymbolInfoDouble(symbol, SYMBOL_POINT);
   loss_per_lot = stop_distance / point_value_calc;

   // 6. 计算目标手数
   double lot_size = risk_amount / loss_per_lot;

   // 7. 手数归一化(对齐到经纪商允许的最小手数步进)
   double min_lot = SymbolInfoDouble(symbol, SYMBOL_VOLUME_MIN);
   double lot_step = SymbolInfoDouble(symbol, SYMBOL_VOLUME_STEP);
   lot_size = MathFloor(lot_size / lot_step) * lot_step;
   lot_size = MathMax(lot_size, min_lot);

   // 8. 安全限制:不超过最大手数
   double max_lot = SymbolInfoDouble(symbol, SYMBOL_VOLUME_MAX);
   lot_size = MathMin(lot_size, max_lot);

   return lot_size;
}
三、资金管理的数学逻辑:从固定比例到凯利公式的实战变体
3.1 凯利公式:资金管理的"数学圣杯"
聊到资金管理,就绕不开凯利公式(Kelly Criterion)。这个公式最早由贝尔实验室的科学家约翰·凯利(John Kelly)于1956年提出,原本是用来解决长途电话信号噪声问题的,后来被赌徒和投资者发现可以用来计算最优投注比例。如今,凯利公式已经成为量化交易中资金管理的经典理论基础。
凯利公式的表达式很简洁:f* = (b × p - q) / b,其中f*是最优投注比例,b是赔率(赢的时候赢多少,输的时候输1单位),p是胜率,q是败率(即1-p)。翻译成交易语言就是:最优风险比例 = (盈亏比 × 胜率 - 败率) / 盈亏比。
举个例子:假设你的策略胜率是45%,盈亏比是2:1(赢的时候赚2块,输的时候亏1块)。那么p=0.45,q=0.55,b=2。代入公式:f* = (2 × 0.45 - 0.55) / 2 = (0.9 - 0.55) / 2 = 0.35 / 2 = 0.175。也就是说,最优投注比例是17.5%——每次拿总资金的17.5%去冒险,长期下来资金增长速度最快。
3.2 为什么实战中必须用"半凯利"(Half-Kelly)
理论很美好,但现实很骨感。如果你真的按照凯利公式算出来的17.5%去下注,你会发现——回撤大得吓人。按照全凯利下注,账户的回撤幅度可能达到30%、40%甚至更高,而且是经常性的。绝大多数人根本扛不住这么大的回撤,要么在低谷时心态崩了手动干预,要么干脆爆仓出局。
更严重的问题是:你永远无法准确知道自己策略的真实胜率和盈亏比。回测数据是历史的,而且存在过拟合的可能;实盘数据虽然真实,但样本量有限,统计结果有很大的随机性。如果你高估了自己的胜率或盈亏比,那么用全凯利下注的结果就是——你以为自己在"最优增长",实际上却是在加速破产。
这就是为什么实战中几乎没有人用全凯利,大家都用半凯利(Half-Kelly)甚至更保守的比例——凯利比例乘以0.3到0.5。半凯利的好处是:在收益降低不多的情况下,回撤大幅减小。根据《Fortune's Formula》及实盘量化风控专著的统计,半凯利策略虽然只保留了约80%以上的收益潜力,但最大回撤却降低了一半左右,资金曲线的平滑度大幅提升。
//+------------------------------------------------------------------+
//|  凯利公式动态仓位计算                                               |
//|  参数: win_rate - 胜率, win_loss_ratio - 盈亏比,                   |
//|       kelly_fraction - 凯利分数(0.5=半凯利)                        |
//|  返回: 建议每笔交易风险比例                                         |
//+------------------------------------------------------------------+
double CalculateKellyRiskPercent(double win_rate, double win_loss_ratio,
                                  double kelly_fraction = 0.5)
{
   // 参数校验
   if(win_rate <= 0 || win_rate >= 1) return 0;
   if(win_loss_ratio <= 0) return 0;

   double lose_rate = 1.0 - win_rate;

   // 完整凯利公式: f* = (b*p - q) / b
   // b = 盈亏比, p = 胜率, q = 败率
   double kelly_full = (win_loss_ratio * win_rate - lose_rate) / win_loss_ratio;

   // 安全限制:凯利比例不能为负(策略为负期望时)
   if(kelly_full <= 0)
   {
      Print("策略为负期望,凯利比例为负,建议停止交易");
      return 0;
   }

   // 乘以凯利分数(半凯利=0.5,三分之一凯利=0.33等)
   double kelly_risk = kelly_full * kelly_fraction;

   // 硬上限:单笔风险绝对不能超过5%
   kelly_risk = MathMin(kelly_risk, 0.05);

   return kelly_risk;
}

// 使用示例:
// 假设胜率45%,盈亏比2.0,用半凯利
// double risk_pct = CalculateKellyRiskPercent(0.45, 2.0, 0.5);
// 算出来全凯利 = (2*0.45 - 0.55)/2 = 0.175 = 17.5%
// 半凯利 = 8.75%,仍然偏高,EA交易建议再乘一个安全系数
3.3 从理论到实战:动态资金管理的三层架构
把上面讲的内容整合起来,一个完整的动态资金管理体系应该包含三个层次:底层是波动率自适应(ATR动态止损+动态手数),确保每笔交易的风险比例一致;中层是绩效自适应(凯利公式变体),根据策略近期表现动态调整整体风险水平;顶层是账户级风控(回撤熔断机制),确保极端情况下账户不会失控。
这三层是层层递进、互相配合的关系。底层解决的是"单笔交易的风险该多大"的问题,中层解决的是"当前阶段整体风险该多大"的问题,顶层解决的是"极端情况下如何保命"的问题。少了任何一层,你的资金管理体系都是不完整的。
四、结合MT5 Build 6230:利用AI助手快速构建与测试风控模块
4.1 MT5 AI助手能帮你做什么?
2026年9月24日,MetaQuotes发布了MT5 Build 6230版本,其中最大的亮点就是内置了AI助手功能。这个AI助手可以直接在MQL5编辑器中使用,支持代码生成、参数解释、错误排查和策略优化等功能。根据官方Release Notes的数据,使用AI助手辅助开发,代码生成效率提升40%左右。对于风控模块开发来说,这无疑是一个福音。
具体来说,MT5 AI助手在风控开发方面可以帮你做这些事情:自动生成ATR、凯利公式等风控算法的MQL5代码骨架;解释EA输入参数的含义并给出合理的取值建议;检查风控代码中的逻辑漏洞和安全隐患;根据你的策略类型推荐合适的风控参数范围;甚至可以帮你把自然语言描述的风控需求翻译成MQL5代码。
4.2 实操演示:用AI助手快速生成ATR风控模块
下面我给你演示一个实际的工作流:如何用MT5 AI助手在5分钟内生成一个完整的ATR动态风控模块。注意,这不是"让AI帮你写风控代码然后直接用",而是"用AI快速生成骨架,然后人工审查修改优化"——这才是正确的使用姿势。
步骤一:打开MetaEditor,新建一个EA文件,在AI助手中输入你的需求。比如:"我需要一个基于ATR的动态止损和动态仓位计算模块,包含以下功能:1. 计算指定周期的ATR值;2. 根据ATR倍数计算动态止损距离;3. 根据账户风险比例和止损距离计算开仓手数;4. 手数需要对齐到经纪商的最小手数步进。请用MQL5编写,添加详细的中文注释。"
第二步:AI会生成一个完整的代码文件,包含计算ATR的函数、计算止损距离的函数、计算手数的函数,以及输入参数的定义。你需要逐行审查这段代码,检查以下几点:指标句柄的创建和释放是否正确(防止内存泄漏);CopyBuffer的错误处理是否完善;手数计算是否考虑了品种的小数位数差异;是否有硬上限和硬下限的保护;极端情况(如ATR为0、净值为负等)是否有处理。
4.3 用AI助手辅助策略测试和参数优化
除了写代码,MT5 AI助手在策略测试阶段也能帮上大忙。传统的方式是:你手动改参数、跑回测、看结果、再改参数……反复迭代,效率很低。有了AI助手之后,你可以把回测结果扔给它,让它帮你分析问题、提出优化建议。
比如,你可以这样问AI:"我的EA在EURUSD M30上回测了两年,胜率40%,盈亏比1.8,最大回撤25%,年化收益30%。止损用的是2倍ATR,风险比例是1%。请分析这个策略的风控参数是否合理,有哪些可以优化的方向?"AI会根据这些数据,结合量化交易的优秀实践,给你提出分析和建议——比如你的回撤偏大可能是因为ATR倍数不够、或者需要加入最大持仓限制、或者应该用半凯利动态调整风险比例等等。
当然,AI给的建议不一定都是对的,你需要自己判断哪些合理、哪些需要验证。但即使只有30%的建议是有价值的,也能帮你节省大量的思考和试错时间。AI的价值不在于替你做决策,而在于拓宽你的思路、加速你的迭代。
五、账户级防线:设计极端行情下的动态回撤控制与熔断机制
5.1 为什么需要账户级风控?
前面讲的都是单笔交易的风控——每笔交易亏多少、手数多大、止损多宽。但单笔风控做得再好,也不能保证账户的整体安全。为什么?因为多笔交易可能同时亏损,或者连续亏损,累加起来的回撤可能远超你的预期。
举个例子:你单笔风险是1%,听起来很保守。但如果你同时持有5个品种的仓位,而且它们是高度正相关的(比如同时做多非美货币),那么当美元大涨的时候,这5个仓位可能同时打到止损,单笔就亏掉5%。如果连续遇到几次这样的情况,账户回撤分分钟就超过20%了。这就是"单笔风控 ≠ 账户风控"的道理。
更极端的情况是黑天鹅事件。比如2015年瑞郎脱钩事件,很多做EURCHF的EA几分钟内就爆仓了——不是因为风控不好,而是因为市场流动性瞬间枯竭,价格跳空几千点,止损根本来不及执行。这种情况下,单笔风控完全失效,必须靠账户级的熔断机制来保命。
5.2 阶梯式降仓机制:回撤越大,仓位越小
账户级风控的首要一层是阶梯式降仓。思路很简单:当账户回撤在一定范围内时,正常仓位运行;当回撤超过某个阈值时,自动降低仓位;回撤越大,仓位越小。这样可以在策略暂时失效时,减缓亏损速度,给策略留出恢复的空间。
一个典型的阶梯设计是这样的:回撤0%-10%,正常仓位(风险系数1.0);回撤10%-15%,仓位减半(风险系数0.5);回撤15%-20%,仓位减到1/4(风险系数0.25);回撤超过20%,暂停交易(风险系数0)。这就像汽车的刹车系统——踩得越深,制动力越大,确保你能在安全距离内停下来。
//+------------------------------------------------------------------+
//|  账户回撤阶梯式风险系数计算                                         |
//|  参数: current_equity - 当前净值, peak_equity - 历史峰值净值        |
//|  返回: 风险系数(0.0-1.0)                                           |
//+------------------------------------------------------------------+
double CalculateDrawdownRiskFactor(double current_equity, double peak_equity)
{
   // 计算当前回撤百分比
   double drawdown_pct = (peak_equity - current_equity) / peak_equity;

   // 阶梯式降仓
   double risk_factor = 1.0;

   if(drawdown_pct >= 0.20)       // 回撤≥20%:暂停交易
   {
      risk_factor = 0.0;
      Print("回撤超过20%,触发熔断,暂停所有交易");
   }
   else if(drawdown_pct >= 0.15)  // 回撤15%-20%:仓位降到25%
   {
      risk_factor = 0.25;
   }
   else if(drawdown_pct >= 0.10)  // 回撤10%-15%:仓位降到50%
   {
      risk_factor = 0.5;
   }
   else                           // 回撤<10%:正常仓位
   {
      risk_factor = 1.0;
   }

   return risk_factor;
}

// 使用方法:在计算最终手数时,乘以这个风险系数
// double final_lot = base_lot * risk_factor;
5.3 全局熔断机制:触及硬止损后的暂停与恢复
比阶梯式降仓更极端的是全局熔断机制——当账户回撤达到一个硬上限时,立即关闭所有持仓、暂停所有交易,进入"熔断状态"。这是账户的最后一道防线,也是保命的底线。
熔断的触发条件可以有多种:账户净值回撤超过X%(最常用的是20%-30%);单日亏损超过Y%;连续亏损Z笔;等等。触发熔断后,EA需要做的事情包括:立即平掉所有持仓(市价平仓,不计较滑点);禁止所有新开仓请求;记录熔断日志,发送告警通知;进入"冷却期",等待恢复条件满足。
恢复机制同样重要。熔断之后不能一直停着,也不能随便恢复。我建议的恢复逻辑是这样的:冷却期至少24小时(给市场时间平复,也给自己时间复盘);冷却期结束后,进入"观察期",只计算信号不下单,验证策略是否已经恢复正常;观察期内如果策略表现回到正常水平(比如连续5笔交易盈利,或者模拟收益转正),再逐步恢复交易——先恢复25%仓位,再恢复50%,最后恢复全额。
六、避坑指南:实盘风控中容易被忽视的滑点、延迟与点差陷阱
6.1 滑点:风控计算中的"隐形杀手"
很多人计算风险的时候,只算止损距离对应的亏损,完全忽略了滑点。但在实盘中,滑点是一个真实存在的成本,而且在某些情况下可能大到超乎你的想象。特别是在大数据发布的时候,市场流动性急剧下降,滑点可能达到平时的3-5倍甚至更多。
根据Dukascopy的Tick数据分析,在非农数据发布前后5分钟,主流货币对的平均滑点增加至平时的3-5倍。黄金、镑日等高波动品种的滑点可能更夸张——十几二十点的滑点都是常态。如果你的止损本来设的是30点,结果成交的时候滑了10点,实际亏损就变成了40点,比预期多了33%。单笔交易多33%的亏损,长期下来对你的资金曲线影响是巨大的。
怎么应对滑点?我给你几个实用的建议:其一,在计算手数的时候,把止损距离加上一个滑点容差(比如加上5-10个点),这样实际成交即使滑了一点,亏损也不会超出你的风险预算。第二,避开重大数据发布时段——非农、利率决议、CPI这些数据发布前后30分钟,尽量不要开新仓,已有持仓也要考虑提前减仓。第三,选择流动性好的品种和交易时段——欧美盘重叠时段流动性最好,滑点最小;亚洲盘午间和周末前后流动性差,滑点大。
6.2 点差过滤:开仓前的第一道闸门
很多EA开仓时完全不看点差——信号到了就直接发单,结果成交的时候点差已经扩大了好几倍,相当于你一进场就亏了好几个点。更严重的是,点差扩大的时候往往也是市场剧烈波动的时候,这个时候开仓不仅成本高,而且风险大。
点差过滤的逻辑很简单:开仓前先检查当前点差,如果超过了你的阈值(比如超过了平均点差的2倍),就不开仓,等点差恢复正常再说。这就像一道闸门——水太浑的时候不放鱼,等水清了再说。
//+------------------------------------------------------------------+
//|  点差检查函数                                                     |
//|  参数: symbol - 品种, max_spread_points - 最大允许点差(标准点)      |
//|  返回: true-点差正常可以开仓, false-点差异常禁止开仓                |
//+------------------------------------------------------------------+
bool CheckSpread(string symbol, double max_spread_points)
{
   double ask = SymbolInfoDouble(symbol, SYMBOL_ASK);
   double bid = SymbolInfoDouble(symbol, SYMBOL_BID);
   int digits = (int)SymbolInfoInteger(symbol, SYMBOL_DIGITS);
   double point = SymbolInfoDouble(symbol, SYMBOL_POINT);

   if(ask <= 0 || bid <= 0 || point <= 0) return false;

   // 计算当前点差(point数量)
   double spread_points = (ask - bid) / point;

   // 转换为标准点(3/5位小数品种,1标准点 = 10个point)
   if(digits == 3 || digits == 5)
   {
      spread_points = spread_points / 10.0;
   }

   // 与最大允许点差比较
   if(spread_points <= max_spread_points)
   {
      return true;
   }
   else
   {
      Print("点差异常: 当前=", DoubleToString(spread_points, 1),
            "点, 阈值=", DoubleToString(max_spread_points, 1), "点");
      return false;
   }
}
6.3 网络延迟:VPS选择对风控有效性的影响
最后一个容易被忽视的因素是网络延迟。你的EA运行在VPS上,交易指令需要通过网络发送到经纪商的服务器,然后才能执行。如果网络延迟太高,你的止损指令可能要晚几百毫秒甚至几秒才能到达服务器,这时候价格可能已经走了很远,实际亏损远超你的止损设置。
根据Beacon API的延迟测试报告,当VPS网络延迟超过50ms时,风控EA的止损/平仓指令执行失败率上升约15%。这个数字可能听起来不高,但在极端行情下,15%的失败率就足以让你的风控体系出现漏洞。更严重的是,网络延迟在行情剧烈波动的时候往往也会变大——因为数据包拥堵、服务器压力大,这时候恰恰是你最需要风控发挥作用的时候。
七、总结与实战Checklist:EA上线前必做的10项风控检查
到这里,我们已经系统地讲解了从单笔风控到账户级风控的完整体系。让我们最后再梳理一下核心要点,然后给你一份可以直接对照使用的EA上线前风控检查清单。
回顾全文,核心逻辑就是一句话:从静态风控走向动态风控,从单笔风控走向账户级风控,从人工调试走向AI辅助优化。具体来说:用ATR波动率自适应解决"止损和仓位固定不变"的问题,让每笔交易的风险比例始终一致;用凯利公式的实战变体解决"整体风险水平怎么定"的问题,根据策略表现动态调整;用阶梯式降仓和全局熔断解决"极端行情怎么办"的问题,确保黑天鹅来了也能活下来;用MT5 AI助手加速风控代码的开发和测试,提升开发效率。
下面是我们总结的EA上线前必做的10项风控检查。每一项都是我们从多年实盘经验中提炼出来的血泪教训,强烈建议你把它打印出来,每次上一个新EA之前对照着一项一项检查。全过了再上实盘,没过的就先回测优化。
1. 止损机制检查:每笔交易是否都有明确的止损?止损是硬止损(SL挂单)还是软止损(EA判断后发市价单)?如果是软止损,网络中断时怎么办?
2. 动态仓位检查:开仓手数是固定值还是动态计算的?动态计算是否基于账户净值/余额和止损距离?单笔风险比例是否控制在0.5%-2%以内?
3. 波动率自适应检查:止损距离是否基于ATR或其他波动率指标?还是固定点数?ATR周期和倍数是否合理?是否经过多品种、多周期验证?
4. 最大持仓限制:是否限制了同时持有的最大仓位数量(手数或单数)?多品种EA是否有总风险敞口的限制?相关性高的品种是否有特殊处理?
5. 单日/单周最大亏损:是否设置了每日/每周最大亏损限制?触发后是否强制平仓并暂停交易?恢复机制是怎样的?
6. 账户级熔断机制:是否有全局最大回撤限制(建议20%-30%)?触发熔断后是否立即平掉所有持仓?冷却期和恢复机制是否完善?
7. 滑点与点差防护:开仓前是否检查点差?点差阈值是否合理?止损计算是否预留了滑点余量?大数据发布时段是否有过滤机制?
8. 异常情况处理:网络断开重连后怎么办?指标句柄创建失败怎么办?交易请求被拒绝怎么办?是否有完善的错误处理和日志记录?
9. 过拟合检查:风控参数是基于逻辑设定的还是基于回测优化的?参数是否过度优化(参数微调对结果影响极大)?是否做了样本外测试(Walk Forward Analysis)?
10. 人工干预预案:如果EA失控了怎么紧急停止?是否有一键平仓功能?是否设置了手机端报警(回撤过大、连续亏损等)?谁负责监控、谁负责处理、响应时间是多少?
最后,我想再强调一次:风控不是EA的附属品,而是EA的生命线。一个策略不怎么赚钱但风控很好的EA,可能活得很久;一个策略很赚钱但风控很差的EA,早晚有一天会爆仓。交易是一场马拉松,不是百米冲刺——活到最后的,才是真正的赢家。希望这篇文章能帮你构建起一套坚固的动态风控体系,让你的EA在2026年及以后的市场中,行稳致远。
如果你对动态风控体系有任何疑问,或者想要完整的源代码,欢迎关注我们的公众号,在后台留言交流。量化开发是一条没有终点的路——今天的优秀实践,明天可能就有更好的方案。重要的是保持学习的热情和对风险的敬畏。
愿每一位MQL5开发者都能写出风控严谨、行稳致远的EA代码。
扫码关注,获取更多EA开发干货

微信公众号

视频号